क्वांटिटेटिव्ह ट्रेडिंग: भारतीय ट्रेडर्ससाठी प्रॅक्टिकल गाइड
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
क्वांटिटेटिव्ह ट्रेडिंग म्हणजे डेटावरून तयार केलेल्या नियमांनुसार ट्रेडिंग: किमती कशा वागतात याबद्दल तुम्ही एक कल्पना मांडता, ती अचूक नियमांमध्ये लिहिता, ते नियम जुन्या डेटावर टेस्ट करता, आणि पुरावा टिकला तरच त्यांनुसार ट्रेड करता. यात अंदाज किंवा मनाच्या भावनेऐवजी मोजता येणारे लॉजिक येते. जेव्हा हे नियम आपोआप एक्झिक्युटही होतात, तेव्हा क्वांट ट्रेडिंग अल्गोरिदमिक ट्रेडिंग बनते.
क्वांट, अल्गो आणि हाय-फ्रिक्वेन्सी ट्रेडिंग: फरक काय आहे?
या संज्ञा एकमेकांवर ओव्हरलॅप होतात, म्हणूनच त्यांचा गोंधळ होतो.
| क्वांटिटेटिव्ह ट्रेडिंग | अल्गोरिदमिक ट्रेडिंग | हाय-फ्रिक्वेन्सी ट्रेडिंग (HFT) | |
|---|---|---|---|
| कशावरून ठरते | डेटा आणि सांख्यिकीतून आलेले नियम | सॉफ्टवेअरद्वारे आपोआप टाकलेल्या ऑर्डर | खूप जास्त वेग आणि ऑर्डरचे प्रमाण |
| कोणत्या प्रश्नाचे उत्तर देते | मी काय आणि कधी ट्रेड करावे? | ते विश्वासार्हपणे कसे एक्झिक्युट करावे? | इतरांच्या आधी कसे कृती करावी? |
| होल्डिंग कालावधी | काही मिनिटे ते महिने | कोणताही | सेकंदाच्या अंशापासून काही मिनिटांपर्यंत |
| कोण करते | रिटेल ट्रेडर्सपासून मोठ्या फंडांपर्यंत | broker API किंवा प्लॅटफॉर्म असलेले कोणीही | मुख्यतः कोलोकेटेड सर्व्हर असलेल्या संस्था |
जो रिटेल ट्रेडर backtest वरून नियम तयार करतो आणि तो अल्गो प्लॅटफॉर्मवर चालवतो, तो एकाच वेळी क्वांट आणि अल्गो ट्रेडिंग करत असतो. HFT हे इन्फ्रास्ट्रक्चरचे वेगळेच जग आहे, आणि बहुतेक लोकांना ते अभिप्रेत नसते.
क्वांटिटेटिव्ह ट्रेडिंग कसे काम करते
- एका गृहितकाने सुरुवात करा. मार्केटच्या वागणुकीबद्दल साध्या भाषेतील कल्पना: "जोरदार ट्रेंड दिवसानंतर, NIFTY दुसऱ्या दिवशी सकाळी सहसा त्याच दिशेने पुढे जातो" किंवा "आपल्या 20-दिवसांच्या सरासरीपेक्षा खूप खाली गेलेला स्टॉक सहसा परत उसळी घेतो."
- तिचे अचूक नियमांमध्ये रूपांतर करा. Entry, exit, stop loss, पोझिशनचा आकार, आणि कोणती इन्स्ट्रुमेंट्स आणि कोणत्या वेळा. एखादा नियम दोन माणसांनी वेगळ्या प्रकारे वाचला, तर तो अजून अचूक झालेला नाही.
- जुन्या डेटावर टेस्ट करा. अनेक वर्षांच्या डेटावर नियम चालवा आणि प्रत्येक ट्रेड नोंदवा.
- तो तयार करताना न वापरलेल्या डेटावर तपासा. नंतरचा एक कालावधी बाजूला ठेवा आणि तिथेही टेस्ट करा (आउट-ऑफ-सॅम्पल टेस्टिंग). ज्या कालावधीवर नियम तयार केला फक्त तिथेच तो चालत असेल, तर त्याच्यावर शंका घ्या.
- रिस्कशिवाय तो लाइव्ह चालवा. टायमिंग आणि एक्झिक्युशनमधील फरक पकडण्यासाठी, ऑर्डर न पाठवता लाइव्ह किमतींवर तो ट्रेड करा.
- लहान प्रमाणात लाइव्ह जा आणि लक्ष ठेवा. लाइव्ह रिझल्ट्सची टेस्टशी तुलना करा. एज कमी होत जातात; कोणत्या परिस्थितीत थांबायचे हे आधीच ठरवा.
क्वांट स्ट्रॅटेजींची मुख्य कुटुंबे
| कुटुंब | कल्पना | नियमाचे उदाहरण |
|---|---|---|
| ट्रेंड फॉलोइंग | हलणाऱ्या किमती हलत राहण्याची शक्यता असते | 20-दिवसांची सरासरी 50-दिवसांच्या सरासरीच्या वर गेली की खरेदी करा; उलटा क्रॉस झाल्यावर exit करा |
| मीन रिव्हर्जन | सामान्य पातळीपासून खूप दूर ताणलेल्या किमती परत येण्याची शक्यता असते | RSI(2) 10 च्या खाली गेला की स्टॉक खरेदी करा, तो त्याच्या 5-दिवसांच्या सरासरीच्या वर क्लोज झाला की विका |
| रिलेटिव्ह व्हॅल्यू / पेअर्स | एकमेकांपासून दूर गेलेली दोन संबंधित इन्स्ट्रुमेंट्स पुन्हा जवळ येण्याची शक्यता असते | दोन बँक स्टॉक्सच्या किमतीचे गुणोत्तर त्याच्या सरासरीपासून 2 स्टँडर्ड डेव्हिएशन दूर गेले की स्वस्त स्टॉक खरेदी करा आणि महाग स्टॉक विका |
| व्होलॅटिलिटी / options | मार्केट प्रत्यक्षात जितकी हालचाल करते, त्यापेक्षा जास्त अपेक्षित हालचाल option च्या किमतींमध्ये अनेकदा धरलेली असते | ठरलेला stop loss आणि टाइम exit सह इंडेक्स straddle किंवा strangle विका |
| फॅक्टर / मोमेंटम पोर्टफोलिओ | ठराविक गुणधर्म असलेले स्टॉक्स काळानुसार जास्त चांगली कामगिरी करण्याची शक्यता असते | दर महिन्याला, सर्वात मजबूत 6-महिन्यांचे रिटर्न असलेले 10 NIFTY 50 स्टॉक्स होल्ड करा |
| ब्रेकआउट | शांत रेंजमधून बाहेर पडणारी किंमत अनेकदा हालचाल सुरू करते | किंमत पहिल्या 15 मिनिटांचा हाय तोडते तेव्हा खरेदी करा, स्टॉप रेंजच्या लो वर |
प्रत्येक कुटुंब काही मार्केट परिस्थितींमध्ये पैसे गमावते: ट्रेंड स्ट्रॅटेजी साइडवेज मार्केटमध्ये, मीन रिव्हर्जन जोरदार ट्रेंडमध्ये, option विक्री अचानक मोठ्या हालचालींमध्ये. याच कारणासाठी क्वांट ट्रेडर्स अनेकदा वेगवेगळी कुटुंबे एकत्र वापरतात.
क्वांट स्ट्रॅटेजीचे मूल्यमापन करणारे आकडे
backtest रिपोर्टमध्ये अनेक आकडे असतात. हे सर्वात महत्त्वाचे आहेत:
- एक्स्पेक्टन्सी: प्रत्येक ट्रेडचा, रिस्क घेतलेल्या प्रत्येक रुपयामागे सरासरी रिझल्ट. खर्चानंतर शून्यापेक्षा जास्त, हे किमान आहे.
- जास्तीत जास्त ड्रॉडाउन: इक्विटी कर्व्हमधील शिखरापासून तळापर्यंतची सर्वात मोठी घसरण. हा तो त्रास आहे जो तुम्हाला सहन करता आला पाहिजे.
- विन रेट आणि पेऑफ रेशो: ती किती वेळा जिंकते, आणि तोट्याच्या तुलनेत नफा किती मोठा असतो. एकाशिवाय दुसऱ्याला काहीच अर्थ नाही.
- ट्रेडची संख्या: 20 ट्रेड फारसे काही सिद्ध करत नाहीत; वेगवेगळ्या मार्केट परिस्थितींतील शेकडो ट्रेड जास्त सांगतात.
- रिस्कच्या तुलनेत रिटर्न: उदाहरणार्थ, वार्षिक रिटर्न भागिले जास्तीत जास्त ड्रॉडाउन, किंवा Sharpe ratio.
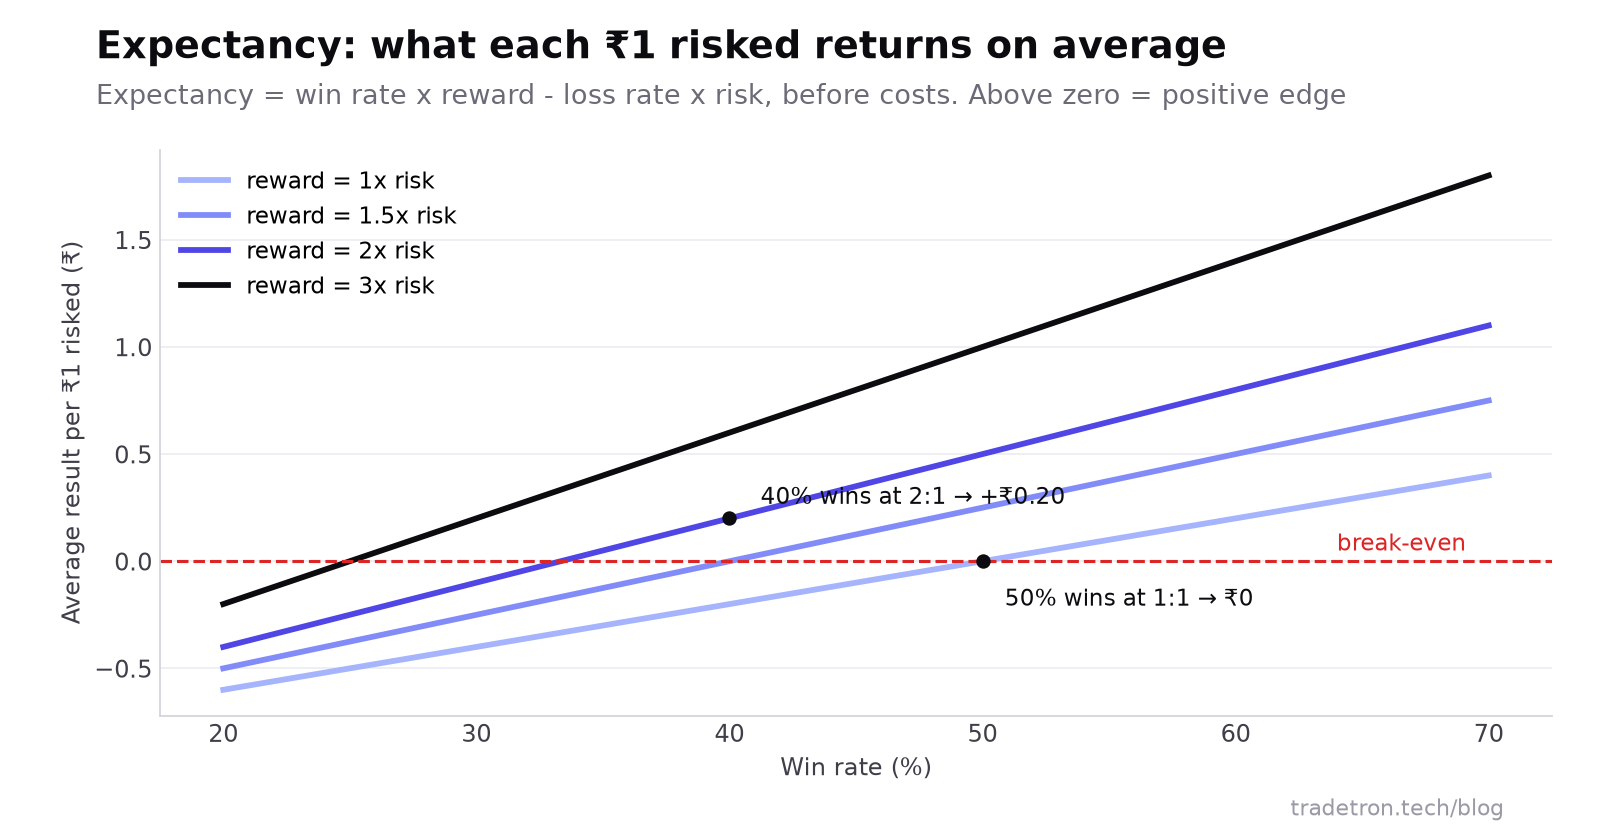 नफा तोट्यापेक्षा मोठा असेल, तर कमी विन रेटही पॉझिटिव्ह एज असू शकतो (खर्चाआधी)
ओव्हरफिटिंगचा सापळा
त्यापासून बचाव करण्याचे मार्ग:
- नियम सोपे आणि पॅरामीटर्स गोल आकड्यांमध्ये ठेवा.
- जवळपासच्या पॅरामीटर व्हॅल्यूजही चालतात का ते तपासा. 20 चालत असेल आणि 19 आणि 21 चालत नसतील, तर तो रिझल्ट नशिबाचा आहे.
- आउट-ऑफ-सॅम्पल टेस्ट करा, आणि तेजी, मंदी आणि साइडवेज अशा सर्व काळांवर टेस्ट करा.
- वास्तववादी खर्च आणि स्लिपेज धरा, विशेषतः वारंवार ट्रेड करणाऱ्या स्ट्रॅटेजींसाठी. तुमचा backtest लाइव्ह ट्रेडिंगशी का जुळत नाही याची नऊ कारणे पाहा.
सुरुवात करण्यासाठी काय लागते
फायदे
- निर्णय पुराव्यावरून घेतले जातात, आणि एज आहे की नाही हे तुम्ही मोजू शकता
- नियम स्पष्ट असतात, त्यामुळे ते ऑटोमेट करता येतात आणि तपासता येतात
- जुन्या डेटावरील टेस्टिंग, सर्वात वाईट काळ प्रत्यक्ष अनुभवण्याआधीच दाखवते
- कोणत्याही प्रमाणात चालते, एका स्ट्रॅटेजीपासून अनेक स्ट्रॅटेजींच्या पोर्टफोलिओपर्यंत
मर्यादा
- मार्केट बदलल्यावर जुने पॅटर्न चालणे थांबू शकतात
- ओव्हरफिट केलेल्या backtest ने स्वतःलाच फसवणे सोपे असते
- डेटा, टेस्टिंग आणि मॉनिटरिंगला खरा वेळ लागतो
- छोटे एज खर्चानंतर गायब होऊ शकतात
पारंपरिकपणे क्वांट ट्रेडिंग म्हणजे Python लिहिणे, डेटा विकत घेणे, बॅकटेस्टर तयार करणे आणि सर्व्हर चालवणे. भारतीय मार्केटमधील नियमांवर आधारित स्ट्रॅटेजींसाठी, नो-कोड प्लॅटफॉर्म यातील बहुतेक गोष्टी एकाच ठिकाणी देतो: डेटा, backtesting, लाइव्ह टेस्ट रन आणि broker एक्झिक्युशन. बिल्डरच्या बिल्डिंग ब्लॉक्सच्या पलीकडे जाणाऱ्या रिसर्चसाठी कोडिंग अजूनही उपयोगी पडते.
हे कायदेशीर आहे का? हो. भारतातील कोणत्याही अल्गो ट्रेडिंगसारखेच नियम क्वांट स्ट्रॅटेजींना लागू होतात. भारतात क्वांट ट्रेडिंग कायदेशीर आहे का पाहा.
पुढे वाचा: अल्गो स्ट्रॅटेजीच्या कामगिरीचे मूल्यमापन कसे करायचे, Sharpe ratio समजून घ्या आणि कोडिंगशिवाय ऑटोमेटेड स्ट्रॅटेजी तयार करणे.
वारंवार विचारले जाणारे प्रश्न
सोप्या शब्दांत क्वांटिटेटिव्ह ट्रेडिंग म्हणजे काय?
डेटावरून तयार केलेल्या नियमांवर आधारित ट्रेडिंग. किमती कशा वागतात याबद्दलची कल्पना तुम्ही जुन्या डेटावर टेस्ट करता, आणि मत किंवा मनाच्या भावनेवर अवलंबून राहण्याऐवजी, पुराव्याने साथ दिली तरच त्यानुसार ट्रेड करता.
क्वांटिटेटिव्ह ट्रेडिंग आणि अल्गो ट्रेडिंग एकच आहे का?
नक्की नाही. क्वांटिटेटिव्ह ट्रेडिंग म्हणजे नियम कसे तयार होतात (डेटा आणि टेस्टिंगमधून). अल्गो ट्रेडिंग म्हणजे ऑर्डर कशा एक्झिक्युट होतात (सॉफ्टवेअरद्वारे आपोआप). बहुतेक क्वांट स्ट्रॅटेजी अल्गो म्हणून एक्झिक्युट होतात, त्यामुळे या संज्ञा ओव्हरलॅप होतात.
भारतात रिटेल ट्रेडर्स क्वांटिटेटिव्ह ट्रेडिंग करू शकतात का?
हो. SEBI च्या अल्गो ट्रेडिंग फ्रेमवर्कमध्ये राहून, रिटेल ट्रेडर्स नियमांवर आधारित स्ट्रॅटेजी तयार करू शकतात, त्यांचा backtest करू शकतात, आणि अल्गो प्लॅटफॉर्मवर त्यांच्या broker मार्फत त्या चालवू शकतात. सामान्य वेगाने ट्रेड करणाऱ्या स्ट्रॅटेजींसाठी संस्थात्मक इन्फ्रास्ट्रक्चरची गरज नाही.
मला कोडिंग किंवा प्रगत गणित यायला हवे का?
सुरुवात करण्यासाठी नाही. बेसिक आकडेवारी (सरासरी, टक्केवारी, स्टँडर्ड डेव्हिएशन) आणि स्पष्ट नियम खूप उपयोगी पडतात, आणि नो-कोड प्लॅटफॉर्म प्रोग्रामिंग सांभाळतात. अधिक प्रगत रिसर्चसाठी कोडिंग आणि सखोल गणित मदत करतात.
क्वांट स्ट्रॅटेजीसाठी चांगला विन रेट किती?
फक्त विन रेटवरून असा कोणताही आकडा नाही. नफ्याचे ट्रेड तोट्याच्या ट्रेडपेक्षा तिप्पट मोठे असतील, तर 35% विन रेटही फायदेशीर असू शकतो; तोटे खूप मोठे असतील, तर 70% विन रेटमध्येही पैसे जाऊ शकतात. खर्चानंतरची एक्स्पेक्टन्सी पाहा.
माझा backtest विश्वासार्ह आहे हे मला कसे कळेल?
तो तयार करताना न वापरलेल्या डेटावर, वेगवेगळ्या मार्केट परिस्थितींत, वास्तववादी खर्चासह आणि पुरेशा ट्रेडवर तपासा. मग खरे पैसे लावण्याआधी तो लाइव्ह किमतींवर सिम्युलेटेड मोडमध्ये चालवा.