क्वांटिटेटिव ट्रेडिंग: भारतीय ट्रेडर के लिए एक व्यावहारिक गाइड
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
क्वांटिटेटिव ट्रेडिंग का मतलब है डेटा से बने नियमों से ट्रेड करना: आप इस बारे में एक आइडिया बनाते हैं कि प्राइस कैसे चलते हैं, उसे एकदम साफ़ नियमों में लिखते हैं, उन नियमों को ऐतिहासिक डेटा पर टेस्ट करते हैं, और सबूत टिकने पर ही उनसे ट्रेड करते हैं। यह अंदाज़े की जगह मापे जा सकने वाले तर्क को रखता है। जब नियम अपने-आप execute भी होते हैं, तो क्वांट ट्रेडिंग एल्गोरिदमिक ट्रेडिंग बन जाती है।
क्वांट, एल्गो और हाई-फ्रीक्वेंसी ट्रेडिंग: फ़र्क क्या है?
ये शब्द एक-दूसरे में मिलते हैं, इसीलिए लोग इन्हें आपस में मिला देते हैं।
| क्वांटिटेटिव ट्रेडिंग | एल्गोरिदमिक ट्रेडिंग | हाई-फ्रीक्वेंसी ट्रेडिंग (HFT) | |
|---|---|---|---|
| किससे पहचानी जाती है | डेटा और स्टैटिस्टिक्स से निकले नियम | सॉफ़्टवेयर से अपने-आप लगने वाले ऑर्डर | बहुत तेज़ स्पीड और ढेर सारे ऑर्डर |
| किस सवाल का जवाब देती है | मुझे क्या और कब ट्रेड करना चाहिए? | मैं इसे भरोसेमंद तरीके से कैसे execute करूं? | मैं दूसरों से पहले कैसे कदम उठाऊं? |
| होल्डिंग पीरियड | मिनटों से महीनों तक | कोई भी | सेकंड के अंश से मिनटों तक |
| कौन करता है | रिटेल ट्रेडर से लेकर बड़े फ़ंड तक | broker API या प्लेटफ़ॉर्म वाला कोई भी | ज़्यादातर कोलोकेटेड सर्वर वाले संस्थान |
जो रिटेल ट्रेडर backtest से नियम बनाकर उसे एल्गो प्लेटफ़ॉर्म पर चलाता है, वह एक साथ क्वांट और एल्गो दोनों ट्रेडिंग कर रहा है। HFT इंफ़्रास्ट्रक्चर की एक अलग दुनिया है, और ज़्यादातर लोगों का मतलब वह नहीं होता।
क्वांटिटेटिव ट्रेडिंग कैसे काम करती है
- एक हाइपोथीसिस से शुरू करें। मार्केट के बर्ताव के बारे में सीधी भाषा में एक आइडिया: "किसी मज़बूत ट्रेंड वाले दिन के बाद NIFTY अगली सुबह उसी दिशा में चलता रहता है" या "जो स्टॉक अपने 20-दिन के औसत से काफ़ी नीचे गिरता है, वह अक्सर उछलता है।"
- इसे एकदम सही नियमों में बदलें। entry, exit, stop loss, पोज़ीशन साइज़, और कौन से इंस्ट्रूमेंट और कौन सा समय। अगर दो लोग नियम को अलग-अलग पढ़ सकते हैं, तो वह अभी सटीक नहीं है।
- ऐतिहासिक डेटा पर टेस्ट करें। नियमों को सालों के डेटा पर चलाएं और हर ट्रेड रिकॉर्ड करें।
- उस डेटा पर जांचें जिसे आपने इसे बनाने में इस्तेमाल नहीं किया। बाद का एक दौर अलग रखें और वहां भी टेस्ट करें (आउट-ऑफ़-सैंपल टेस्टिंग)। जो नियम सिर्फ़ उसी दौर में काम करे जिस पर आपने उसे बनाया, वह शक के घेरे में है।
- बिना रिस्क के इसे live चलाएं। टाइमिंग और execution के फ़र्क पकड़ने के लिए इसे live प्राइस पर बिना ऑर्डर भेजे ट्रेड करें।
- छोटे साइज़ से live जाएं और नज़र रखें। live नतीजों की टेस्ट से तुलना करें। एज कमज़ोर पड़ते हैं; पहले से तय करें कि किस बात पर आप रुकेंगे।
क्वांट strategy के मुख्य परिवार
| परिवार | आइडिया | उदाहरण नियम |
|---|---|---|
| ट्रेंड फॉलोइंग | जो प्राइस चल रहे हैं, वे चलते रहते हैं | जब 20-दिन का औसत 50-दिन वाले के ऊपर क्रॉस करे तब खरीदें; उल्टे क्रॉस पर exit करें |
| मीन रिवर्ज़न | जो प्राइस सामान्य से बहुत दूर खिंच जाते हैं, वे वापस आते हैं | जब RSI(2) 10 से नीचे जाए तब स्टॉक खरीदें, जब वह अपने 5-दिन के औसत के ऊपर क्लोज़ हो तब बेचें |
| रिलेटिव वैल्यू / पेयर | दो जुड़े हुए इंस्ट्रूमेंट जो एक-दूसरे से दूर हो जाते हैं, वे फिर पास आते हैं | जब दो बैंक स्टॉक के प्राइस का अनुपात अपने औसत से 2 स्टैंडर्ड डेविएशन दूर जाए, तो सस्ता वाला खरीदें और महंगा वाला बेचें |
| वोलैटिलिटी / option | option के प्राइस में अक्सर उससे ज़्यादा चाल की उम्मीद शामिल होती है जितनी मार्केट असल में देता है | तय stop loss और टाइम exit के साथ इंडेक्स straddle या strangle बेचें |
| फ़ैक्टर / मोमेंटम पोर्टफ़ोलियो | कुछ ख़ास गुणों वाले स्टॉक समय के साथ बेहतर प्रदर्शन करते हैं | हर महीने, NIFTY 50 के वे 10 स्टॉक रखें जिनका 6-महीने का रिटर्न सबसे मज़बूत हो |
| ब्रेकआउट | शांत रेंज से बाहर निकलता प्राइस अक्सर एक चाल शुरू करता है | जब प्राइस पहले 15 मिनट का हाई तोड़े तब खरीदें, स्टॉप रेंज के लो पर रखें |
हर परिवार कुछ मार्केट हालात में पैसा गंवाता है: ट्रेंड strategy साइडवेज़ मार्केट में, मीन रिवर्ज़न मज़बूत ट्रेंड में, option सेलिंग अचानक बड़ी चाल में। इसी वजह से क्वांट ट्रेडर अक्सर कई परिवारों को मिलाते हैं।
वे आंकड़े जो क्वांट strategy को परखते हैं
backtest रिपोर्ट में बहुत से आंकड़े होते हैं। ये सबसे ज़्यादा मायने रखते हैं:
- एक्सपेक्टेंसी: हर ट्रेड का औसत नतीजा, हर रिस्क किए गए रुपये पर। लागत के बाद शून्य से ऊपर होना कम से कम ज़रूरी है।
- मैक्सिमम ड्रॉडाउन: इक्विटी कर्व में शिखर से तल तक की सबसे बड़ी गिरावट। यह वह दर्द है जिसे आपको झेल पाना चाहिए।
- win rate और पेऑफ़ रेशियो: यह कितनी बार जीतती है, और लॉस के मुक़ाबले जीत कितनी बड़ी है। दूसरे के बिना किसी एक का कोई मतलब नहीं।
- ट्रेड की संख्या: 20 ट्रेड बहुत कम साबित करते हैं; अलग-अलग मार्केट हालात में सैकड़ों ट्रेड ज़्यादा बताते हैं।
- रिस्क के हिसाब से रिटर्न: जैसे सालाना रिटर्न को मैक्सिमम ड्रॉडाउन से भाग देना, या Sharpe रेशियो।
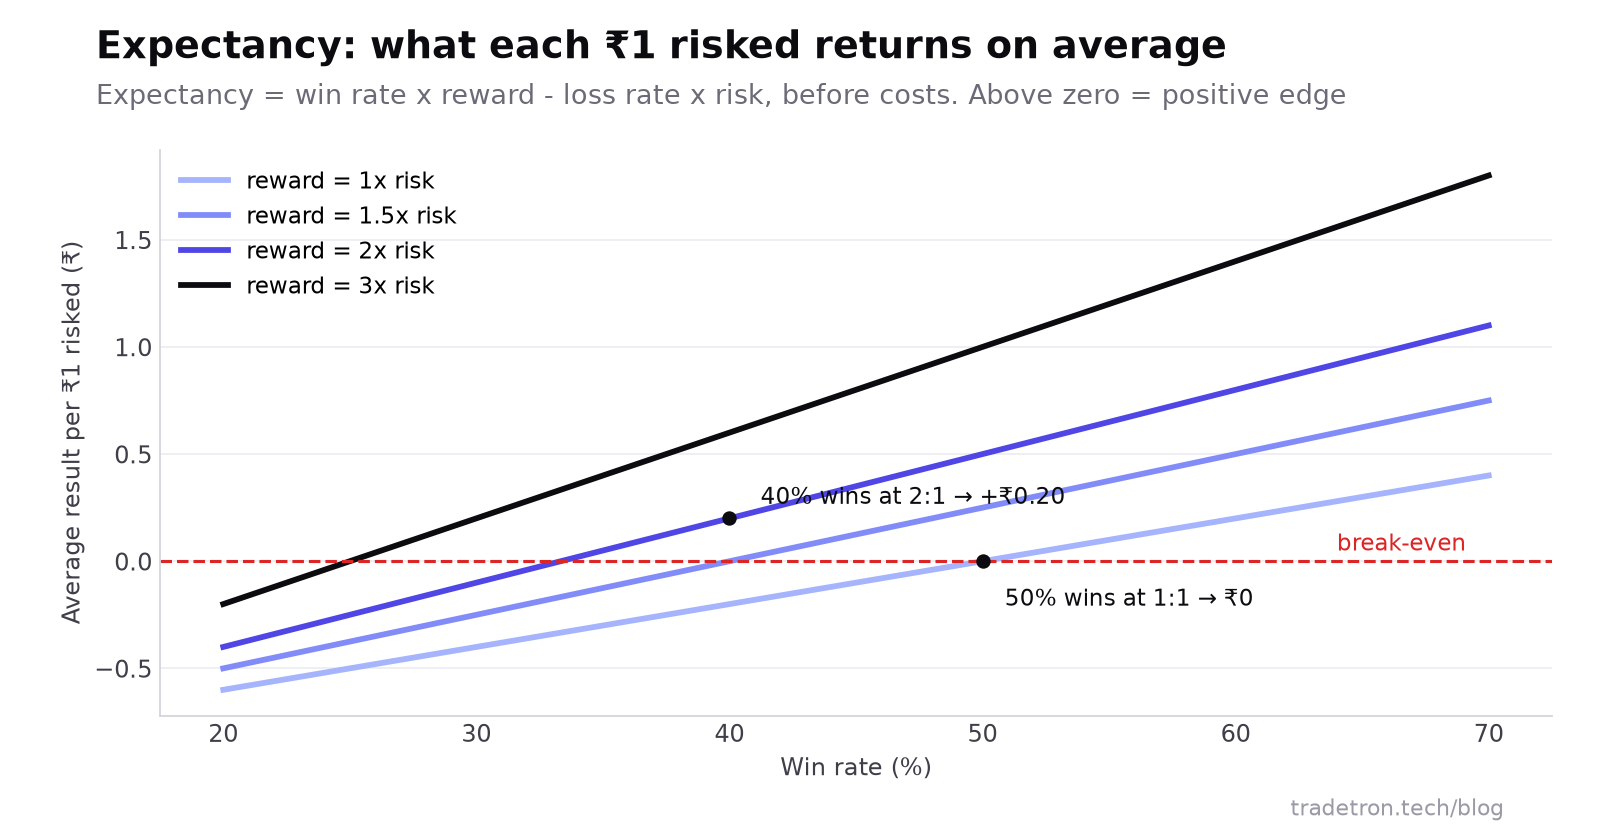 कम win rate भी पॉज़िटिव एज हो सकता है अगर जीत लॉस से बड़ी हो (लागत से पहले)
ओवरफ़िटिंग का जाल
इससे बचने के तरीके:
- नियम सरल रखें और पैरामीटर गोल नंबर में।
- देखें कि पास के पैरामीटर वैल्यू भी काम करते हैं या नहीं। अगर 20 काम करता है और 19 और 21 नहीं, तो नतीजा क़िस्मत है।
- आउट-ऑफ़-सैंपल टेस्ट करें, और तेज़ी, मंदी और साइडवेज़ दौर में भी।
- असल जैसी लागत और स्लिपेज जोड़ें, ख़ासकर अक्सर ट्रेड करने वाली strategy के लिए। आपका backtest live ट्रेडिंग से मेल क्यों नहीं खाता, इसके नौ कारण देखें।
शुरू करने के लिए क्या चाहिए
फ़ायदे
- फ़ैसले सबूत से आते हैं, और आप माप सकते हैं कि कोई एज है या नहीं
- नियम साफ़ लिखे होते हैं, इसलिए उन्हें ऑटोमेट और रिव्यू किया जा सकता है
- इतिहास पर टेस्टिंग से सबसे बुरे दौर, उन्हें जीने से पहले ही दिख जाते हैं
- किसी भी पैमाने पर काम करता है, एक strategy से लेकर कई strategy के पोर्टफ़ोलियो तक
कमियां
- मार्केट बदलने पर पुराने पैटर्न काम करना बंद कर सकते हैं
- ओवरफ़िट backtest से ख़ुद को धोखा देना आसान है
- डेटा, टेस्टिंग और निगरानी में अच्छा-ख़ासा समय लगता है
- लागत के बाद छोटे एज ग़ायब हो सकते हैं
पहले क्वांट ट्रेडिंग का मतलब था Python लिखना, डेटा खरीदना, backtester बनाना और सर्वर चलाना। भारतीय मार्केट में नियमों पर आधारित strategy के लिए, नो-कोड प्लेटफ़ॉर्म इसका ज़्यादातर हिस्सा संभाल लेता है: डेटा, backtesting, live टेस्ट रन और broker execution, सब एक जगह। कोडिंग अब भी उस रिसर्च में काम आती है जो बिल्डर के बिल्डिंग ब्लॉक की पहुंच से आगे जाती है।
क्या यह क़ानूनी है? हां। क्वांट strategy भारत में किसी भी एल्गो ट्रेडिंग वाले नियमों का ही पालन करती हैं। क्या भारत में क्वांट ट्रेडिंग क़ानूनी है देखें।
आगे पढ़ें: एल्गो strategy का प्रदर्शन कैसे आंकें, Sharpe रेशियो की आसान समझ और बिना कोडिंग के ऑटोमेटेड strategy बनाना।
अक्सर पूछे जाने वाले सवाल
आसान शब्दों में क्वांटिटेटिव ट्रेडिंग क्या है?
यह डेटा से बने नियमों पर आधारित ट्रेडिंग है। आप प्राइस के बर्ताव के बारे में एक आइडिया को ऐतिहासिक डेटा पर टेस्ट करते हैं, और राय या अंदाज़े पर भरोसा करने के बजाय सबूत साथ दे तभी उससे ट्रेड करते हैं।
क्या क्वांटिटेटिव ट्रेडिंग और एल्गो ट्रेडिंग एक ही हैं?
पूरी तरह नहीं। क्वांटिटेटिव ट्रेडिंग इस बारे में है कि नियम कैसे बनते हैं (डेटा और टेस्टिंग से)। एल्गो ट्रेडिंग इस बारे में है कि ऑर्डर कैसे execute होते हैं (सॉफ़्टवेयर से अपने-आप)। ज़्यादातर क्वांट strategy एल्गो के रूप में execute होती हैं, इसलिए ये शब्द एक-दूसरे में मिलते हैं।
क्या भारत में रिटेल ट्रेडर क्वांटिटेटिव ट्रेडिंग कर सकते हैं?
हां। रिटेल ट्रेडर SEBI के एल्गो ट्रेडिंग फ़्रेमवर्क के अंदर, एल्गो प्लेटफ़ॉर्म पर नियमों वाली strategy बना सकते हैं, उनका backtest कर सकते हैं और उन्हें अपने broker के ज़रिए चला सकते हैं। सामान्य स्पीड पर ट्रेड करने वाली strategy के लिए आपको संस्थानों जैसा इंफ़्रास्ट्रक्चर नहीं चाहिए।
क्या मुझे कोडिंग या एडवांस्ड गणित आनी चाहिए?
शुरू करने के लिए नहीं। बुनियादी स्टैटिस्टिक्स (औसत, प्रतिशत, स्टैंडर्ड डेविएशन) और साफ़ नियम काफ़ी दूर तक ले जाते हैं, और नो-कोड प्लेटफ़ॉर्म प्रोग्रामिंग संभाल लेते हैं। ज़्यादा एडवांस्ड रिसर्च में कोडिंग और गहरा गणित मदद करते हैं।
क्वांट strategy के लिए अच्छा win rate कितना है?
अकेले में ऐसा कोई नंबर नहीं है। अगर जीत लॉस से तीन गुना बड़ी हो, तो 35% win rate भी प्रॉफ़िट दे सकता है; अगर लॉस बहुत बड़े हों, तो 70% win rate भी पैसा गंवा सकता है। लागत के बाद की एक्सपेक्टेंसी देखें।
मुझे कैसे पता चले कि मेरा backtest भरोसेमंद है?
इसे उस डेटा पर जांचें जिसे आपने इसे बनाने में इस्तेमाल नहीं किया, अलग-अलग मार्केट हालात में, असल जैसी लागत के साथ, और काफ़ी सारे ट्रेड पर। फिर असली पैसे से ट्रेड करने से पहले इसे live प्राइस पर सिम्युलेटेड मोड में चलाएं।