Systematic Portfolio Management: இது என்ன, இதை எப்படி ஆட்டோமேட் செய்வது
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Systematic portfolio management என்றால், நீங்கள் முன்கூட்டியே அமைக்கும் விதிகளின்படி உங்கள் முதலீடுகளை உருவாக்கிப் பராமரிப்பது: இலக்கு ஒதுக்கீடுகள் (target allocation), ஒரு rebalancing அட்டவணை, எந்த ஒரு பொசிஷனும் எவ்வளவு பெரிதாகலாம் என்பதற்கான வரம்புகள், ரிஸ்க் வரம்புகள். ஒவ்வொரு வாங்குதலும் விற்பதும் ஒரு டிப்ஸையோ தலைப்புச் செய்தியையோ அல்லாமல் திட்டத்தைப் பின்பற்றுகிறது. நீங்கள் பிஸியாக இருந்தாலும் திட்டம் இயங்கும்படி விதிகளை ஆட்டோமேட் செய்யலாம்.
Systematic portfolio management என்றால் என்ன?
ஒரு போர்ட்ஃபோலியோ என்பது நீங்கள் வைத்திருக்கும் எல்லாமே: ஸ்டாக்குகள், mutual fund-கள், ETF-கள், bond-கள், தங்கம், பணம். Portfolio management என்பது அதில் என்ன போகிறது, எந்த விகிதத்தில், எப்போது அதை மாற்றுவது என்று முடிவு செய்வது. இதை இரண்டு வழிகளில் செய்யலாம்:
| Discretionary | Systematic | |
|---|---|---|
| முடிவுகள் எப்படி எடுக்கப்படுகின்றன | ஒவ்வொரு சூழ்நிலைக்கும் தனியாக, சொந்த மதிப்பீட்டின்படி | முன்கூட்டியே எழுதப்பட்ட விதிகளின்படி |
| Rebalancing | நினைவுக்கு வரும்போது, அல்லது தோன்றும்போது | ஒரு அட்டவணைப்படி அல்லது ஒரு குறிப்பிட்ட விலகலில் |
| பொசிஷன் அளவுகள் | அந்த நேரத்தில் சரி என்று தோன்றுவது | ஒரு விதியால் கட்டுப்படுத்தப்படும் (உதாரணமாக, எந்த ஸ்டாக்கும் 10%-க்கு மேல் இல்லை) |
| மார்க்கெட் சரிவில் | பதற்றத்தில் விற்பது அல்லது உறைந்துபோவது எளிது | என்ன செய்ய வேண்டும் என்று திட்டம் சொல்கிறது |
| ஆட்டோமேட் செய்ய முடியுமா? | அரிதாகவே | ஆம் |
எந்த அணுகுமுறையும் இயல்பாகவே புத்திசாலித்தனமானது அல்ல. பெரும்பாலான முதலீட்டாளர்களைப் பாதிக்கும் இரண்டு பழக்கங்களை systematic management நீக்குகிறது: பயம் அல்லது உற்சாகத்தால் எடுக்கப்படும் முடிவுகள், தொடங்கிவிட்டு மறந்துபோகும் திட்டங்கள்.
இது எப்படி வேலை செய்கிறது, படிப்படியாக
- இலக்கை அமையுங்கள். 25 ஆண்டுகளில் ஓய்வு, 7 ஆண்டுகளில் ஒரு வீடு, இப்போதே வழக்கமான வருமானம். இலக்கு கால அளவைத் தீர்மானிக்கிறது, கால அளவு நீங்கள் எவ்வளவு ஏற்ற இறக்கத்தைத் தாங்க முடியும் என்பதைத் தீர்மானிக்கிறது. முதலில் போர்ட்ஃபோலியோவுக்கு வெளியே பணமாக ஒரு அவசரகால நிதியை வைத்திருங்கள்.
- உங்கள் ரிஸ்க் தாங்கும் திறனை மதிப்பிடுங்கள். ஓய்வுக்கு 25 ஆண்டுகள் இருக்கும் ஒருவர், தன் போர்ட்ஃபோலியோவிலிருந்து வருமானம் எடுப்பவரை விட பொதுவாக அதிக equity வைத்திருக்கலாம். நீண்ட கால அளவுக்கு அதிக equity பங்கும், குறுகிய கால அளவுக்கு அதிக debt மற்றும் பணமும் என்பது பொதுவான ஒரு தொடக்கப் புள்ளி.
- ஒதுக்கீட்டைத் தேர்வு செய்யுங்கள். Asset class-களுக்கு இடையே (equity, debt, தங்கம், பணம்) மற்றும் equity-க்குள்ளே (large, mid மற்றும் small cap-கள், துறைகள்) பிரிவை முடிவு செய்யுங்கள். இலக்கு சதவீதங்களை எழுதி வையுங்கள்.
- விதிகளை அமையுங்கள். ஒரு ஸ்டாக் அல்லது ஃபண்டுக்கு அதிகபட்ச எடை, புதிய பணம் எப்படி முதலீடு செய்யப்படும், எப்போது rebalance செய்வது (உதாரணமாக, ஆறு மாதங்களுக்கு ஒருமுறை, அல்லது ஒரு asset இலக்கிலிருந்து 5 சதவீதப் புள்ளிகள் விலகும்போதெல்லாம்).
- கண்காணித்து rebalance செய்யுங்கள். அட்டவணைப்படி போர்ட்ஃபோலியோவைச் சரிபாருங்கள், எடைகளை இலக்குக்குத் திருப்புங்கள், ஆண்டுக்கு ஒருமுறை அல்லது உங்கள் இலக்குகள் மாறும்போது விதிகளையே மறுபரிசீலனை செய்யுங்கள்.
Rebalancing, எண்களுடன்
மார்க்கெட்கள் asset class-களை வெவ்வேறு அளவுகளில் நகர்த்துகின்றன, எனவே நீங்கள் தேர்ந்தெடுத்த கலவையிலிருந்து போர்ட்ஃபோலியோ விலகிச் செல்கிறது. பொதுவாக நல்ல ஆண்டுகளில் equity வேகமாக வளர்கிறது, இது அமைதியாக முழு போர்ட்ஃபோலியோவையும் அதிக ரிஸ்க் உள்ளதாக்குகிறது.
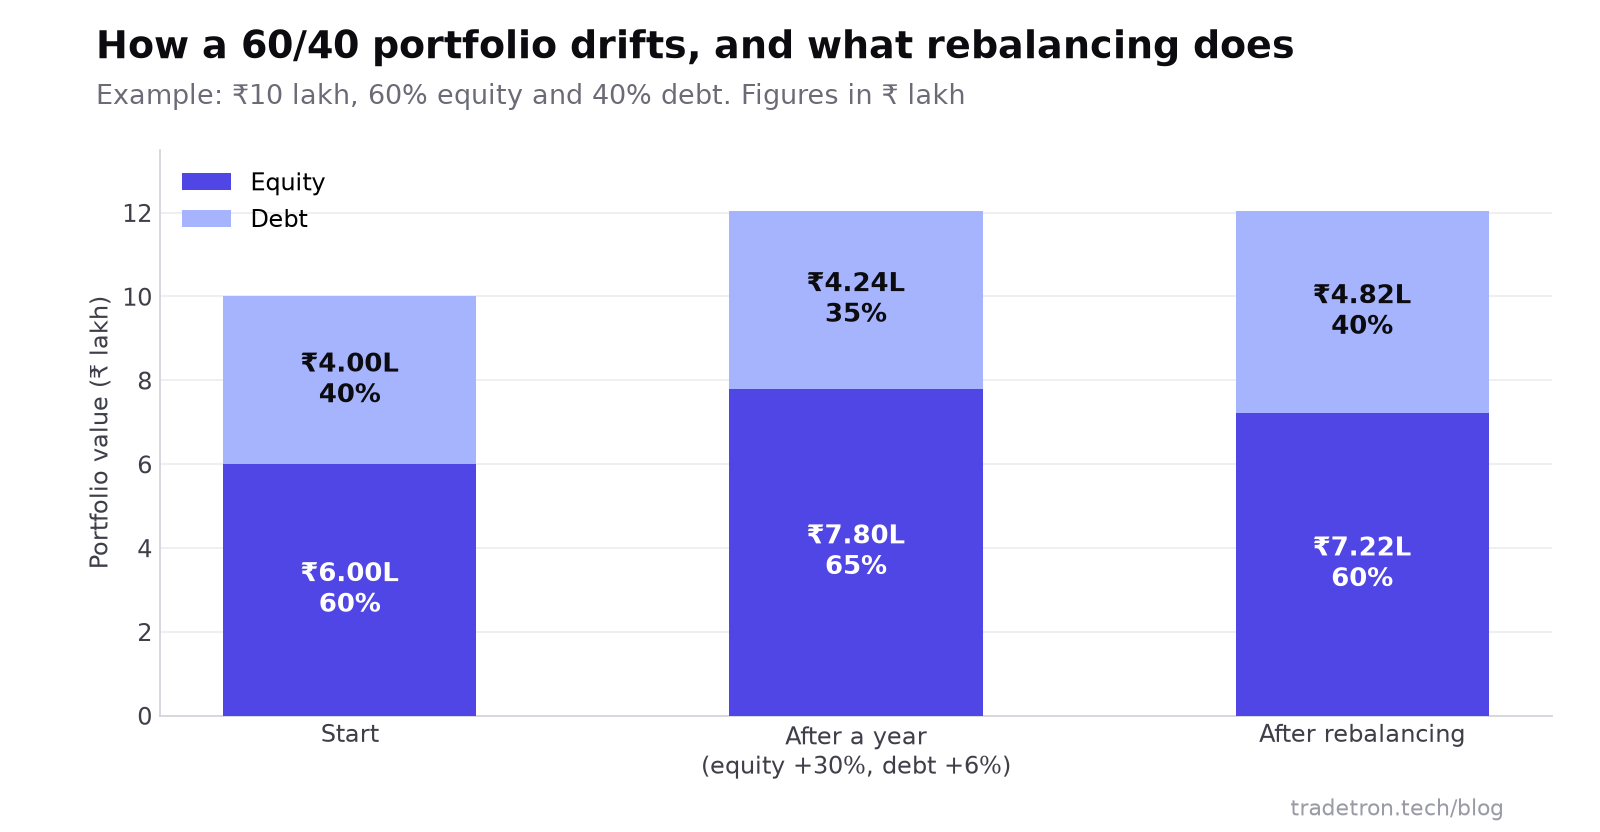 உதாரணம்: equity-க்கு நல்ல ஒரு ஆண்டு 60/40 போர்ட்ஃபோலியோவை 65/35-க்குத் தள்ளுகிறது; rebalancing 60/40-ஐ மீட்டெடுக்கிறது
போர்ட்ஃபோலியோ வகைகள்
வெவ்வேறு இலக்குகள் வெவ்வேறு கலவைகளுக்கு வழிவகுக்கின்றன. இந்தப் பெயர்கள் பொதுவாகப் பயன்படுத்தப்படும் சுருக்கங்கள்:
| போர்ட்ஃபோலியோ வகை | நோக்கம் | பொதுவாக வைத்திருப்பது | யாருக்கு பொருந்தும் |
|---|---|---|---|
| Growth | மூலதன வளர்ச்சி | பெரும்பாலும் equity, mid மற்றும் small cap-கள் உட்பட | நீண்ட கால அளவு, ஏற்ற இறக்கங்களை அதிகம் தாங்குபவர்கள் |
| Income | வழக்கமான பணப்புழக்கம் | Dividend தரும் ஸ்டாக்குகள், bond-கள், debt fund-கள் | வருமானம் எடுக்கும் முதலீட்டாளர்கள் |
| Balanced | நிலைத்தன்மையுடன் வளர்ச்சி | Equity மற்றும் debt கலவை | பெரும்பாலான நீண்ட கால முதலீட்டாளர்கள் |
| Aggressive | அதிகபட்ச வளர்ச்சி | குவிக்கப்பட்ட equity, small cap-கள், அதிக வளர்ச்சி நிறுவனங்கள் | போர்ட்ஃபோலியோவின் ஒரு சிறிய பகுதி, இருந்தால் |
| Defensive | மூலதனத்தைப் பாதுகாப்பது | பெரிய, நிலையான நிறுவனங்கள், debt, பணம் | குறுகிய கால அளவு, நஷ்டங்களைக் குறைவாகத் தாங்குபவர்கள் |
Active, passive மற்றும் விதி அடிப்படையிலானது
- Passive management, index fund-கள் அல்லது ETF-கள் மூலம் NIFTY 50 அல்லது SENSEX போன்ற ஒரு இண்டெக்ஸைப் பின்தொடர்கிறது. குறைந்த செலவு, பராமரிக்க எளிது.
- Active management, மார்க்கெட்டை வெல்ல முயற்சிக்க முதலீடுகளைத் தேர்ந்தெடுத்து டிரேட் செய்கிறது. அதிக வேலை, பொதுவாக அதிக செலவு.
- விதி அடிப்படையிலான management இரண்டின் மேலும் இருக்கலாம்: தேர்வு, எடை மற்றும் rebalancing எழுதப்பட்ட லாஜிக்கைப் பின்பற்றுகின்றன என்பதே இதன் அடையாளம். அதுதான் ஆட்டோமேஷனைச் சாத்தியமாக்குகிறது.
நீங்களே செய்வதா, அல்லது PMS பயன்படுத்துவதா?
| கைமுறையாக நீங்களே | Systematic-ஆக நீங்களே (ஆட்டோமேட்டட்) | Portfolio Management Service (PMS) | |
|---|---|---|---|
| யார் முடிவு செய்கிறார் | நீங்கள், ஒவ்வொரு முறையும் | உங்கள் எழுதப்பட்ட விதிகள் | SEBI-யில் பதிவு செய்யப்பட்ட portfolio manager |
| குறைந்தபட்ச முதலீடு | எவ்வளவும் | எவ்வளவும் | ₹50 lakh (SEBI குறைந்தபட்சம்) |
| கட்டுப்பாடு | முழுமையாக | முழுமையாக | நீங்கள் mandate-ஐ அமைக்கிறீர்கள்; manager முடிவு செய்கிறார் |
| செலவு | Brokerage | Brokerage, கூடவே ஏதேனும் பிளாட்ஃபார்ம் செலவு | Management கட்டணம், பெரும்பாலும் ஒரு performance கட்டணம் |
| Rebalancing | தவிர்ப்பது எளிது | அட்டவணைப்படி இயங்கும் | Manager செய்கிறார் |
முடிவுகளை முழுமையாக ஒப்படைக்க விரும்பும் பெரிய போர்ட்ஃபோலியோ உள்ள முதலீட்டாளர்களுக்கு PMS பொருந்தும். மற்ற எல்லோருக்கும், எழுதப்பட்ட ஒரு திட்டம், முடிந்தால் ஆட்டோமேட்டட், குறைந்தபட்சத் தொகை இல்லாமலேயே பெரும்பாலான ஒழுக்கத்தைத் தருகிறது. PMS பற்றி மேலும்: portfolio management services என்றால் என்ன.
Portfolio management software-இல் எதைப் பார்க்க வேண்டும்
நீங்கள் ஒரு tracker-ஐப் பயன்படுத்தினாலும் ஒரு ஆட்டோமேஷன் பிளாட்ஃபார்மைப் பயன்படுத்தினாலும், சரிபாருங்கள்:
- எல்லா முதலீடுகளின் தெளிவான பார்வை, உங்கள் இலக்குகளுடன் தற்போதைய எடைகள்.
- எடைகள் மற்றும் rebalancing-க்கான விதிகள் அட்டவணைப்படி இயங்க வேண்டும், செயல்படச் சொல்லும் ரிப்போர்ட்டுகள் மட்டுமல்ல.
- பழைய டேட்டாவில் விதிகளின் backtesting, ஒரு சரிவில் rebalancing விதி எப்படி நடந்துகொண்டது என்று பார்க்க.
- உங்கள் சொந்த broker வழியாகச் செயல்படுத்தல், எனவே உங்கள் பங்குகள் உங்கள் demat அக்கவுண்டிலேயே இருக்கும்.
- விதிகள் போட்ட ஒவ்வொரு டிரேடின் பதிவு, மற்றும் ஏன் என்பது.
நன்மைகள் மற்றும் வரம்புகள்
நன்மைகள்
- முடிவுகள் ஒரு திட்டத்தைப் பின்பற்றுகின்றன, குறிப்பாக சரியும் மார்க்கெட்களில்
- நீங்கள் தேர்ந்தெடுத்த அளவுக்கு அருகிலேயே ரிஸ்க் இருக்கும்
- Rebalancing விதியின்படி குறைவாக வாங்கி அதிகமாக விற்கிறது
- ஆட்டோமேட் செய்ய, டெஸ்ட் செய்ய, மறுபரிசீலனை செய்ய எளிது
குறைகள்
- விதி அடிப்படையிலான போர்ட்ஃபோலியோவும் bear market-இல் சரியும்
- Rebalancing வரி விதிக்கக்கூடிய விற்பனைகளை உருவாக்குகிறது
- உங்கள் இலக்குகளும் வாழ்க்கையும் மாறும்போது விதிகளை மறுபரிசீலனை செய்ய வேண்டும்
- இது பொறுமைக்குப் பலன் தருகிறது; குறுகிய கால முடிவுகள் ஏமாற்றலாம்
போர்ட்ஃபோலியோ திட்டத்தை உடைக்கும் தவறுகள்
பொதுவான தவறுகள் நன்மைகளின் எதிர்ப் பிம்பம்: ஒதுக்கீட்டு விதிகளே இல்லாதது, சூடான ஒரே துறையில் குவிப்பது, வெற்றி பெற்றவை ஆதிக்கம் செலுத்தும் வரை வளர விடுவது, ஒரு சரிவுக்குப் பிறகு பதற்றத்தில் விற்பது, மார்க்கெட் தலைப்புச் செய்தியாகும் ஒவ்வொரு முறையும் திட்டத்தை மாற்றுவது.
முழு Stockbag வழிகாட்டுதலுக்கு, படியுங்கள்: Stockbag மூலம் உங்கள் ஸ்டாக் போர்ட்ஃபோலியோவை ஆட்டோமேட் செய்யுங்கள். தொடர்புடையவை: நான்கு முதலீட்டு strategy-கள் என்ன, basket trading strategy-கள் மற்றும் ஆட்டோமேட்டட் முதலீட்டு பிளாட்ஃபார்ம்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Systematic portfolio management என்றால் என்ன?
ஒவ்வொரு சூழ்நிலைக்கும் தனியாக முடிவெடுப்பதற்குப் பதிலாக, முன்கூட்டியே முடிவு செய்த விதிகளின்படி (இலக்கு ஒதுக்கீடுகள், பொசிஷன் வரம்புகள், ஒரு rebalancing அட்டவணை, ரிஸ்க் வரம்புகள்) உங்கள் முதலீடுகளை நிர்வகிப்பது. நோக்கம் சீரான தன்மையும் ஒழுக்கமும், கணிப்பு அல்ல.
Portfolio management-இன் முக்கிய படிகள் என்ன?
உங்கள் இலக்கை அமையுங்கள், உங்கள் ரிஸ்க் தாங்கும் திறனை மதிப்பிடுங்கள், ஒரு asset ஒதுக்கீட்டைத் தேர்வு செய்யுங்கள், பொசிஷன் அளவுகள் மற்றும் rebalancing-க்கு விதிகளை எழுதுங்கள், பிறகு அட்டவணைப்படி கண்காணித்து rebalance செய்யுங்கள், உங்கள் சூழ்நிலைகள் மாறும்போது திட்டத்தை மறுபரிசீலனை செய்யுங்கள்.
என் போர்ட்ஃபோலியோவை எவ்வளவு அடிக்கடி rebalance செய்ய வேண்டும்?
பல முதலீட்டாளர்கள் ஆறு அல்லது பன்னிரண்டு மாதங்களுக்கு ஒருமுறை, அல்லது ஒரு asset class அதன் இலக்கிலிருந்து சுமார் 5 சதவீதப் புள்ளிகளுக்கு மேல் விலகும்போது rebalance செய்கிறார்கள். சரியான இடைவெளியை விட ஒரு நிலையான விதி இருப்பதே முக்கியம். Rebalancing விற்பனைகளுக்கு வரி விதிக்கப்படலாம் என்பதை நினைவில் கொள்ளுங்கள்.
Portfolio management-க்கும் PMS-க்கும் என்ன வித்தியாசம்?
Portfolio management என்பது உங்கள் முதலீடுகளை நிர்வகிக்கும் பொதுவான நடைமுறை. PMS (Portfolio Management Service) என்பது SEBI ஒழுங்குபடுத்தும் ஒரு தயாரிப்பு. இதில் பதிவு செய்யப்பட்ட ஒரு manager உங்களுக்காக உங்கள் போர்ட்ஃபோலியோவை இயக்குகிறார், குறைந்தபட்ச முதலீடு ₹50 lakh.
என் portfolio management-ஐ ஆட்டோமேட் செய்ய முடியுமா?
ஆம். Tradetron-இன் Stockbag போன்ற கருவிகள், ஒரு ஸ்டாக் பாஸ்கெட்டுக்கு எடைகளையும் rebalancing விதிகளையும் அமைக்கவும், அவற்றை பழைய டேட்டாவில் டெஸ்ட் செய்யவும், உங்கள் சொந்த broker அக்கவுண்ட் வழியாக இயக்கவும் அனுமதிக்கின்றன.
தொடக்கநிலையாளர்களுக்கு எந்த வகை போர்ட்ஃபோலியோ சிறந்தது?
பொதுவாக, தெளிவான ஒதுக்கீட்டு விதிகளுடன், ஒரு அவசரகால நிதியின் மேல் கட்டப்பட்ட, எளிய, balanced அல்லது இண்டெக்ஸ் அடிப்படையிலான போர்ட்ஃபோலியோ. சிக்கலானவை பிறகு வரலாம்; தொடக்கத்தில் விதிகளைப் பின்பற்றும் ஒழுக்கமே மிக முக்கியம்.
ஒரு systematic போர்ட்ஃபோலியோ என்னை நஷ்டங்களிலிருந்து பாதுகாக்குமா?
இல்லை. இது நீங்கள் தேர்ந்தெடுத்த அளவில் உங்கள் ரிஸ்க்கை வைத்திருக்கிறது, உணர்ச்சிவசப்பட்ட தவறுகளைத் தடுக்கிறது, ஆனால் equity வைத்திருக்கும் போர்ட்ஃபோலியோ மார்க்கெட் சரிவில் இன்னும் சரியும்.