बुलेट-प्रूफ algo ट्रेडिंग स्ट्रैटेजी कैसे बनाएं (8 चरण)
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
एक बुलेट-प्रूफ algo ट्रेडिंग स्ट्रैटेजी वह है जो उन हालात में भी टिकी रहे जिनके लिए उसे ट्यून नहीं किया गया था। इसे बनाने के लिए आप एक साफ edge के आसपास पूरे नियम लिखते हैं, हर ट्रेड और हर दिन पर जोखिम की सीमा तय करते हैं, खर्च जोड़कर सालों के डेटा पर टेस्ट करते हैं, जांचते हैं कि यह over-fitted नहीं है, और असली पैसे से पहले इसे Live Offline चलाते हैं। कोई भी स्ट्रैटेजी नुकसान से पूरी तरह बची नहीं होती; एक मज़बूत स्ट्रैटेजी नुकसान को झेलने लायक रखती है।
चरण 1: अपना मकसद तय करें
कोई भी नियम बनाने से पहले तय करें कि स्ट्रैटेजी किसलिए है। "पैसा कमाना" कोई मकसद नहीं है। ये मकसद हैं:
- "NIFTY पर option के time decay से कमाना, रोज़ का अधिकतम नुकसान ₹5,000।"
- "20 लिक्विड शेयरों में मीडियम-टर्म ट्रेंड फॉलो करना, 2–6 हफ्ते तक होल्ड करना।"
- "10 शेयरों के पोर्टफोलियो को हर महीने वापस बराबर वज़न पर rebalance करना।"
साफ मकसद आपको मार्केट, टाइमफ्रेम, होल्डिंग का समय और अधिकतम मंज़ूर नुकसान बताता है। बाकी सब इन्हीं से तय होता है।
| मकसद | आम होल्डिंग समय | स्ट्रैटेजी को सबसे ज़्यादा क्या चाहिए |
|---|---|---|
| Option decay से intraday कमाई | घंटे | कड़ी जोखिम सीमा, बंद होने से पहले साफ एग्ज़िट |
| शॉर्ट-टर्म मोमेंटम | मिनट से दिन | तेज़, भरोसेमंद एक्ज़ीक्यूशन और स्टॉप |
| मीडियम-टर्म ट्रेंड फॉलोइंग | हफ्ते | कई छोटे नुकसानों के बीच धैर्य |
| पोर्टफोलियो rebalancing | महीने | कम खर्च, अनुशासन |
चरण 2: एक edge और उसे टेस्ट करने का डेटा ढूंढें
Edge वह वजह है जिससे आपके नियम कई ट्रेड में पैसा कमाने चाहिए। आम स्रोत:
- ट्रेंड फॉलोइंग: जो भाव चल रहे हैं, वे कुछ समय तक चलते रहते हैं। उदाहरण: जब 20-पीरियड औसत 50-पीरियड औसत के ऊपर क्रॉस करे तो खरीदें, जब वापस नीचे क्रॉस करे तो निकलें।
- Mean reversion: जो भाव अपने औसत से बहुत दूर खिंच गए हैं, वे वापस आते हैं। उदाहरण: जब भाव अपने निचले Bollinger Band से काफी नीचे बंद हो तो खरीदें, बीच के बैंड पर निकलें।
- Option premium decay: expiry पास आने पर option अपनी time value खोते हैं, जिसे seller हेज की हुई पोज़िशन से पकड़ने की कोशिश करते हैं।
- Arbitrage: जुड़े हुए इंस्ट्रूमेंट के बीच भाव का फर्क, जैसे NSE और BSE पर एक ही शेयर, या कोई future और उसका underlying। ये फर्क छोटे होते हैं और जल्दी बंद हो जाते हैं, इसलिए खर्च के बाद रिटेल ट्रेडर इन्हें कम ही पकड़ पाते हैं।
इनमें से किसी को भी टेस्ट करने के लिए आपको साफ हिस्टॉरिकल भाव डेटा चाहिए जो अलग-अलग मार्केट हालात कवर करे: तेज़ी, मंदी, साइडवेज़, शांत और उतार-चढ़ाव वाले साल। आर्थिक डेटा और न्यूज़ बता सकते हैं कि कोई दौर वैसा क्यों रहा, लेकिन ज़्यादातर रिटेल स्ट्रैटेजी भाव, वॉल्यूम और option डेटा पर बनाई और टेस्ट की जाती हैं।
चरण 3: पूरे नियम लिखें
कोई स्ट्रैटेजी तभी ऑटोमेट और टेस्ट हो सकती है जब कुछ भी अंदाज़े पर न छोड़ा जाए। हर नियम-सेट में चाहिए:
यह एक पूरे नियम-सेट का उदाहरण है, कोई सलाह या टेस्ट किया हुआ नतीजा नहीं। देखिए यह किन सवालों का जवाब देता है: क्या ट्रेड करना है, कितना, कब एंट्री लेनी है, मुनाफे में कब निकलना है, नुकसान में कब निकलना है, दिन के अंत में क्या होगा, और दिन के लिए कब रुकना है।
चरण 4: Risk management ऊपर से न जोड़ें, अंदर बनाएं
जोखिम के नियम ही स्ट्रैटेजी को बुलेट-प्रूफ बनाते हैं। हर स्ट्रैटेजी को लगातार नुकसान का दौर झेलना पड़ेगा; सवाल यह है कि अकाउंट उसे झेल पाता है या नहीं।
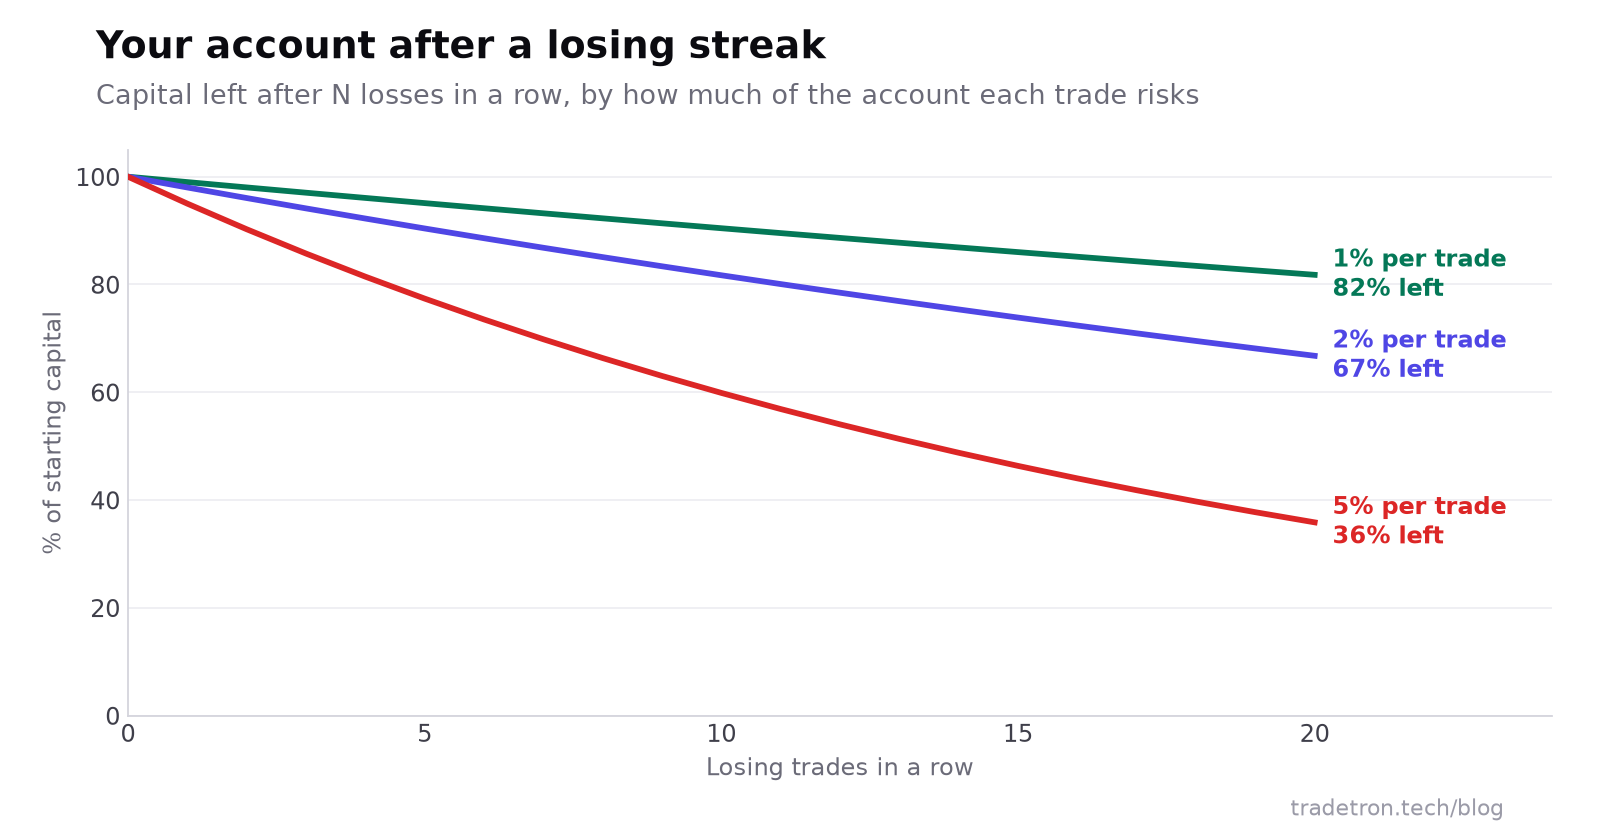 बची पूंजी = (1 − हर ट्रेड का जोखिम) की घात नुकसानों की संख्या
- हर ट्रेड पर पूंजी का 1–2% जोखिम एक आम ऊपरी सीमा है
- 1% जोखिम पर लगातार 20 नुकसान के बाद 82% पूंजी बचती है
- 5% जोखिम पर उसी दौर के बाद 36% बचती है
ये नियम तय करें:
- हर पोज़िशन पर प्रति-ट्रेड stop-loss। इसे कभी और दूर न करें।
- जोखिम से पोज़िशन साइज़: तय करें कि कितने रुपये का नुकसान मंज़ूर है, उसे स्टॉप की दूरी से भाग दें, और पूरे lot तक नीचे round करें।
- पूरी स्ट्रैटेजी के लिए रोज़ की और कुल नुकसान सीमा, ताकि एक बुरा दिन तबाही न बन जाए।
- उतना leverage जितना झेल सकें। Margin से आप अपनी पूंजी से कहीं बड़ी पोज़िशन ले सकते हैं। साइज़ औसत हफ्ते के लिए नहीं, सबसे बुरे हफ्ते के हिसाब से तय करें जिसकी आप कल्पना कर सकें।
और तरीके पढ़ें drawdown कम करने के सात तरीके और हमारी trailing stop-loss गाइड में।
चरण 5: ईमानदारी से backtest करें
Backtest आपके नियम हिस्टॉरिकल डेटा पर चलाता है। ईमानदारी से किया जाए तो यह बुरे आइडिया छांटने का सबसे सस्ता तरीका है।
- कई साल का डेटा लें, जिसमें आपकी स्टाइल के लिए कम से कम एक मुश्किल दौर हो।
- चार्ज और slippage शामिल करें। बार-बार ट्रेड करने वाली स्ट्रैटेजी सिर्फ खर्च की वजह से मुनाफे से नुकसान में जा सकती है।
- उस समय के कॉन्ट्रैक्ट स्पेक्स इस्तेमाल करें। सालों में lot size और expiry के दिन बदले हैं (NIFTY अब 65 यूनिट है; 2025 में NSE की expiry मंगलवार पर चली गई)। जांचें कि आपका टेस्ट इन्हें सही संभालता है।
- सिर्फ कुल रिटर्न नहीं, drawdown और लगातार नुकसान के दौर देखें। क्या आप सबसे बुरे दौर में भी स्ट्रैटेजी चलाते रहते?
कौन से आंकड़े पढ़ने हैं, इसके लिए देखें किसी स्ट्रैटेजी के प्रदर्शन को कैसे परखें।
चरण 6: जांचें कि यह over-fitted नहीं है
टेस्टिंग में परफेक्ट दिखने वाली स्ट्रैटेजी के लाइव में फेल होने की सबसे बड़ी वजह over-fitting है। आप पैरामीटर तब तक बदलते रहते हैं जब तक अतीत शानदार न दिखे, और स्ट्रैटेजी किसी टिकाऊ पैटर्न की जगह इतिहास का वर्णन बनकर रह जाती है।
- हर पैरामीटर थोड़ा बदलें। अगर 20/50 औसत काम करता है लेकिन 18/50 और 22/50 पैसा गंवाते हैं, तो नतीजा किस्मत है।
- कुछ डेटा अलग रखें। स्ट्रैटेजी एक दौर पर बनाएं और उसे एक बार ऐसे बाद वाले दौर पर टेस्ट करें जिसे आपने देखा न हो।
- जुड़े हुए मार्केट पर टेस्ट करें। NIFTY पर असली ट्रेंड नियम को BANK NIFTY या बड़े शेयरों पर कम से कम ठीक-ठाक करना चाहिए।
- नियम गिनें। हर अतिरिक्त शर्त शोर में फिट होने का एक और मौका देती है। सरल स्ट्रैटेजी आमतौर पर बेहतर टिकती है।
- ट्रेड की संख्या देखें। बीस ट्रेड बहुत कम साबित करते हैं। कुछ सौ ट्रेड देखें, या धीमी स्ट्रैटेजी के कई साल।
चरण 7: इसे Live Offline चलाएं, फिर छोटे साइज़ पर लाइव जाएं
Backtest यह नहीं दिखा सकता कि आपकी स्ट्रैटेजी आज के भाव, आज की लिक्विडिटी और आपके broker के असली ऑर्डर फ्लो के साथ कैसा बर्ताव करती है। इसे कुछ हफ्ते Live Offline चलाएं: स्ट्रैटेजी लाइव भाव पर चलती है और हर ट्रेड रिकॉर्ड करती है, लेकिन एक्सचेंज पर कुछ नहीं भेजा जाता। फिर उन ट्रेड की तुलना उससे करें जो backtest उन्हीं दिनों में करता।
जब वे काफी हद तक मेल खाएं, तो सबसे छोटे साइज़ पर लाइव जाएं और धीरे-धीरे बढ़ाएं। अगर लाइव नतीजे भटकें, तो हमारी गाइड जब लाइव algo ट्रेड उम्मीद के मुताबिक न चलें तो क्या करें सारी जांचें बताती है।
चरण 8: निगरानी और समीक्षा करें
मज़बूत स्ट्रैटेजी को भी निगरानी चाहिए: broker सेशन खत्म हो जाते हैं, margin बदलते हैं, ऑर्डर रिजेक्ट होते हैं, और मार्केट बदलते हैं। हर हफ्ते समीक्षा करें:
- क्या हर ट्रेड नियमों से मेल खाता था?
- क्या slippage आपके अंदाज़े के मुताबिक है?
- क्या drawdown उस दायरे में है जो आपने टेस्टिंग में देखा था?
- क्या मार्केट में कुछ ऐसा बदला है (lot size, expiry का दिन, volatility) जिसे नियम मानकर चलते हैं?
नियम सिर्फ ऐसी वजह से बदलें जिसे आप समझा सकें, पिछले तीन ट्रेड की वजह से कभी नहीं।
अक्सर पूछे जाने वाले सवाल
Algo ट्रेडिंग के लिए सबसे अच्छी स्ट्रैटेजी कौन सी है?
कोई एक सबसे अच्छी स्ट्रैटेजी नहीं है। आपके लिए सबसे अच्छी वह है जिसका edge आप समझा सकें, जो आपकी पूंजी और आपके दिए जा सकने वाले समय में फिट हो, और जो खर्च जोड़कर ईमानदार टेस्टिंग में टिकी रहे। कई रिटेल ट्रेडर ट्रेंड-फॉलोइंग या हेज किए हुए option-selling नियमों से शुरू करते हैं, क्योंकि इन्हें तय करना आसान है।
क्या algo ट्रेडिंग मुफ्त है?
पूरी तरह नहीं। किसी प्लेटफॉर्म का फ्री टियर हो तब भी, आप हर ट्रेड पर brokerage, एक्सचेंज चार्ज, टैक्स और slippage देते हैं, और कभी-कभी broker API या डेटा फीस भी। हर backtest में ये खर्च शामिल करें।
क्या algo ट्रेडिंग आसान है?
No-code टूल से एक बेसिक ऑटोमेटेड स्ट्रैटेजी सेट करना आसान है। ऐसी स्ट्रैटेजी बनाना जो मुनाफे में बनी रहे, मुश्किल है: इसमें टेस्टिंग, जोखिम पर कंट्रोल और लगातार समीक्षा लगती है। ऑटोमेशन हाथ का काम हटाता है, सोचने का काम नहीं।
कैसे पता करें कि मेरी स्ट्रैटेजी over-fitted है?
इसके पैरामीटर थोड़े बदलें और इसे ऐसे डेटा पर टेस्ट करें जो आपने इसे बनाने में इस्तेमाल नहीं किया। अगर छोटे बदलाव या नया डेटा मुनाफे को नुकसान में बदल दें, तो यह शायद over-fitted है।
हर ट्रेड पर कितना जोखिम लेना चाहिए?
कई ट्रेडर हर ट्रेड पर जोखिम पूंजी के 1–2% तक सीमित रखते हैं। 1% पर, लगातार बीस नुकसान के बाद भी अकाउंट का लगभग 82% बचता है; 5% पर, सिर्फ लगभग 36%।
भारत में सबसे अच्छा algo ट्रेडिंग प्लेटफॉर्म कौन सा है?
यह आपकी ज़रूरत पर निर्भर करता है: कुछ प्लेटफॉर्म backtesting पर ध्यान देते हैं, कुछ एक्ज़ीक्यूशन या स्ट्रैटेजी marketplace पर। No-code बिल्डिंग, ईमानदार backtesting, लाइव भाव पर टेस्ट मोड, आपके broker का सपोर्ट और साफ जोखिम कंट्रोल देखें। Tradetron ये सब कवर करता है।