

గరిష్ట ROI కోసం మీ Trading Algorithm ని ఎలా Optimize చేయాలి
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
మంచి ROI కోసం ఒక trading algorithm ని optimize చేయాలంటే, గత డేటాపై కేవలం లాభం కాకుండా ప్రతి యూనిట్ రిస్క్, capital కి వచ్చే రాబడి ని మెరుగుపరచండి. ఆచరణలో: ముందు ఖర్చులు, slippage తగ్గించండి, ఒక నిర్ణీత రిస్క్కి తగ్గట్టు positions size చేయండి, strategy సరిగ్గా హ్యాండిల్ చేయలేని పరిస్థితులను వదిలేసే filters జోడించండి, పనిచేసే పరిధుల్లోనే సెట్టింగ్స్ ట్యూన్ చేయండి, ప్రతి మార్పుని దాన్ని ఎంచుకోవడానికి వాడని డేటాపై నిర్ధారించండి.
ఒక algo strategy కి ROI అంటే నిజంగా ఏమిటి
ROI అంటే లాభాన్ని దానికి అవసరమైన capital తో భాగించడం. దీనివల్ల మీకు ఒకటి కాదు, మూడు levers ఉంటాయి:
| Lever | మీరు ఏమి మారుస్తారు | ఉదాహరణ |
|---|---|---|
| నికర లాభం పెంచడం | మెరుగైన entries, exits, తక్కువ చెడ్డ ట్రేడ్లు | Short straddle కోసం trend రోజులను వదిలేసే filter |
| ఖర్చులు తగ్గించడం | Slippage, ఛార్జీలు, అనవసర ట్రేడ్లు | తక్కువ entries, ఎక్కువ liquid strikes |
| అవసరమైన capital తగ్గించడం | అదే exposure కి కావాల్సిన margin | Hedge చేసిన option positions కి తరచుగా naked వాటి కంటే తక్కువ margin అవసరం |
ఇంకా ఒక పరిమితి: drawdown మీరు భరించగలిగే స్థాయిలో ఉండాలి. వార్షిక రాబడికి 5% జోడించి, అత్యంత చెడ్డ drawdown ని రెట్టింపు చేసే మార్పు సాధారణంగా మెరుగుదల కాదు.
పనిచేసే optimization క్రమం
Overfit అయ్యే అవకాశం అతి తక్కువ ఉన్న మార్పుల నుంచి ఎక్కువ ఉన్న మార్పుల వైపు వెళ్లండి:
- ఖర్చులు, execution సరిచేయండి. Overfitting రిస్క్ లేదు; పూర్తి లాభమే.
- Position sizing సరిచేయండి. ఇది సిగ్నల్ని కాదు, రిస్క్ని మారుస్తుంది.
- స్పష్టమైన కారణం ఉన్న risk నియమాలు (stops, రోజువారీ పరిమితులు, trailing stops) జోడించండి లేదా మెరుగుపరచండి.
- వెనుక స్పష్టమైన లాజిక్ ఉన్న మార్కెట్ filters జోడించండి.
- సంఖ్యా సెట్టింగ్స్ని చివరగా ట్యూన్ చేయండి, పరిధుల్లోనే, అదీ కొన్నింటిని మాత్రమే.
1. ఖర్చులు, slippage తగ్గించండి
ఆదా చేసిన ప్రతి రూపాయి slippage, strategy లాజిక్లో మార్పు లేకుండానే ఒక రూపాయి లాభం.
- తక్కువ, మెరుగైన entries తో ట్రేడ్ చేయండి. రోజుకు పదిసార్లు ఎంటర్ అయ్యే strategy పదిసార్లు ఖర్చులు కడుతుంది.
- Liquid instruments ట్రేడ్ చేయండి. దూరంగా ఉన్న strikes కంటే near-the-money index options లో spreads తక్కువ.
- సరైన ఆర్డర్ ధర వాడండి. Tradetron లో, Advanced Settings ద్వారా లైవ్ ఆర్డర్లు ఎప్పుడూ spread ని దాటకుండా, మీరు ఎంచుకున్న ధర వద్ద మొదలై (ఉదాహరణకు bid, ask సగటు), నిర్ణీత ticks తో సవరించబడి, timeout తర్వాత fallback అయ్యేలా చేయవచ్చు.
- పెద్ద ఆర్డర్లను tranching తో విడగొట్టండి, అప్పుడు ఒక పెద్ద ఆర్డర్ ధరను మీకు వ్యతిరేకంగా కదిలించదు.
ప్రభావాన్ని కొలవండి: backtest రిపోర్ట్ cost సెక్షన్లో మీ నిజమైన slippage ని అప్లై చేసి break-even స్థాయిని కనుగొనండి. మరిన్ని వివరాలు slippage ని అర్థం చేసుకోవడం లో.
2. నిర్ణీత రిస్క్కి తగ్గట్టు positions size చేయండి
Position size ROI, drawdown రెండింటినీ కలిపి మారుస్తుంది. రెండు సాధారణ పద్ధతులు:
Fixed-risk sizing. ఒక్కో ట్రేడ్కి మీరు అంగీకరించే రూపాయి నష్టాన్ని (ఉదాహరణకు capital లో 1%) నిర్ణయించి, stop-out అయితే సరిగ్గా అంతే ఖర్చయ్యేలా size పెట్టండి. Volatility మారినప్పుడు కూడా రిస్క్ని స్థిరంగా ఉంచుతుంది.
Kelly ఆధారిత sizing (జాగ్రత్తగా). ఒక నిర్దిష్ట edge కి దీర్ఘకాల వృద్ధిని గరిష్టం చేసే capital వాటాయే Kelly fraction:
Tradetron లో size ప్రతి position పై ఉన్న lots తో నిర్ణయించబడుతుంది, deployment సమయంలో multiplier మొత్తం strategy ని పెంచుతుంది లేదా తగ్గిస్తుంది.
3. కారణం ఉన్న risk నియమాలను మెరుగుపరచండి
Risk నియమాలు అత్యంత చెడ్డ నష్టాలను తగ్గించి ROI పెంచగలవు, కానీ అవి strategy ప్రవర్తనపై ఆధారపడి ఉంటేనే:
- ప్రతి position యొక్క SL trigger ద్వారా ప్రతి leg కి stop loss.
- Strategy P&L పై Universal Exit ద్వారా రోజువారీ నష్ట పరిమితి.
- ఓపెన్ లాభాన్ని కాపాడటానికి Trailing stop; Tradetron లో TSL ఎలా పనిచేస్తుంది చూడండి.
- రోజు గడిచే కొద్దీ edge తగ్గిపోయే strategies కి సమయం ఆధారిత exit.
ప్రతి నియమాన్ని విడిగా baseline తో పోల్చి టెస్ట్ చేయండి. అత్యంత చెడ్డ రోజులను తగ్గించి, చాలా మంచి రోజుల్లో కూడా మిమ్మల్ని stop out చేసే stop ROI ని తగ్గించవచ్చు; ఏది జరుగుతుందో backtest చూపిస్తుంది.
4. స్పష్టమైన లాజిక్ ఉన్న మార్కెట్ filters జోడించండి
చాలా strategies కి అవి సరిగ్గా హ్యాండిల్ చేయలేని పరిస్థితులు ఉంటాయి. Filter strategy ని వాటికి దూరంగా ఉంచుతుంది:
| Strategy రకం | ఎప్పుడు ఇబ్బంది పడుతుంది | సాధ్యమైన filter |
|---|---|---|
| Option selling | Volatility ఎగబాకినప్పుడు, పెద్ద trend రోజుల్లో | Entry సమయానికే రోజు range విశాలంగా ఉంటే entry వదిలేయండి |
| Trend following | Sideways, ఒడిదొడుకుల మార్కెట్లు | ధర ఒక దీర్ఘ moving average పైన లేదా కింద ఉన్నప్పుడే ట్రేడ్ చేయండి |
| Mean reversion | బలమైన trends | ADX లాంటి trend కొలమానం ఎక్కువగా ఉన్నప్పుడు వదిలేయండి |
మంచి filter అంటే ఫలితాలు చూడకముందే మీరు వివరించగలిగేది. ఇరవై filters ప్రయత్నించిన తర్వాత మాత్రమే దొరికితే, దాన్ని అనుమానంతో చూడండి.
5. సంఖ్యలను చివరగా ట్యూన్ చేయండి, plateau ఎంచుకోండి
ఇప్పుడు stop-loss శాతం, entry సమయం, indicator length లాంటి సంఖ్యా సెట్టింగ్స్ సర్దుబాటు చేయండి. నియమం: ఒక్క బెస్ట్ విలువని ఎంచుకోకండి; ఫలితాలు నిలకడగా బాగున్న పరిధి మధ్యలోని విలువని ఎంచుకోండి.
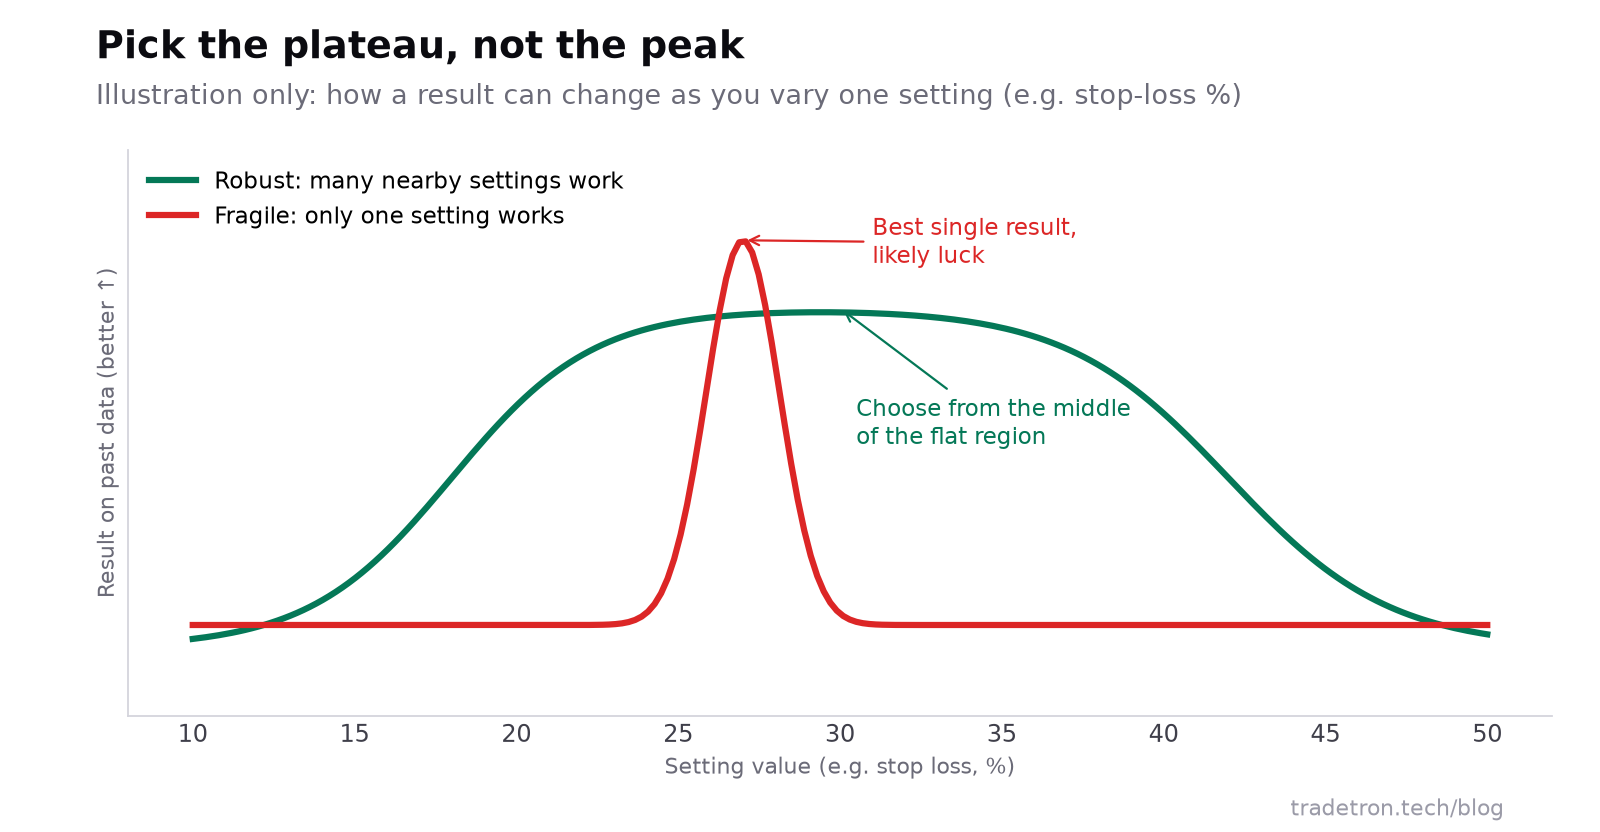 చిత్రం: స్థిరమైన పరిధి నిజమైన ప్రభావానికి సాక్ష్యం; ఒంటరి peak సాధారణంగా కాదు
Tradetron backtest ఫారమ్లో ఒక sweep ఆప్షన్ ఉంది, ఇది strategy లోని ఒక సంఖ్య యొక్క చాలా విలువలను పక్కపక్కనే నడుపుతుంది, దీనివల్ల plateau సులభంగా కనిపిస్తుంది. మీరు ట్యూన్ చేసే సెట్టింగ్స్ సంఖ్య తక్కువగా ఉంచండి: పది కాదు, రెండు లేదా మూడు.
ఒక optimization నిజమైనదో కాదో ఎలా చెక్ చేయాలి
- Baseline తో పోల్చండి, అదే కాలం, అవే సెట్టింగ్స్పై నడిపి.
- పక్కన పెట్టిన డేటాని చెక్ చేయండి. Sweep తో కాలంలో కొంత భాగాన్ని పక్కన పెట్టవచ్చు; ఎంచుకున్న వెర్షన్ని అక్కడ పోల్చండి. అది కుప్పకూలితే, అది curve fit.
- ప్రతి సంవత్సరాన్ని విడిగా చూడండి. ఒక్క సంవత్సరం నుంచి మాత్రమే వచ్చిన మెరుగుదల బలహీనమైనది.
- ఖర్చుల తర్వాత మళ్లీ చెక్ చేయండి. కొన్ని "మెరుగుదలలు" ట్రేడ్లను పెంచి, ఖర్చులు అప్లై చేయగానే మాయమవుతాయి.
- ముందుకు టెస్ట్ చేయండి. కొత్త వెర్షన్ని Live Offline లో నడపండి, అక్కడ strategy నడిచి ప్రతి ట్రేడ్ని రికార్డ్ చేస్తుంది కానీ exchange కి ఏదీ పంపబడదు, అవే రోజుల్లో పాత వెర్షన్తో పోల్చండి.
Overfitting గురించి మరిన్ని వివరాలకు అత్యంత సాధారణమైన పది backtesting తప్పులు చదవండి.
ఎంత తరచుగా మళ్లీ optimize చేయాలి?
మీరు అనుకున్నదానికంటే తక్కువగా. Strategy కి ఒక చెడ్డ వారం వచ్చిన ప్రతిసారీ మళ్లీ ట్యూన్ చేయడం నెమ్మదిగా జరిగే overfitting మాత్రమే. సహేతుకమైన రొటీన్:
- నెలకోసారి: లైవ్ ఫలితాలను backtest తో పోల్చి రివ్యూ చేయండి; ఏదైనా స్పష్టంగా పాడైతే తప్ప సెట్టింగ్స్ మార్చకండి.
- మూడు నెలలకు లేదా ఆరు నెలలకు ఒకసారి: ఇటీవలి డేటాతో సహా backtest మళ్లీ నడిపి, ఎంచుకున్న సెట్టింగ్స్ ఇంకా స్థిరమైన పరిధిలోనే ఉన్నాయో చెక్ చేయండి.
- వెంటనే: lot size లేదా expiry-day మార్పు, లేదా strategy ఆధారపడే నియమం లాంటి నిర్మాణపరమైన మార్పు వచ్చినప్పుడు మాత్రమే.
Performance చాలా కాలంగా తగ్గిపోతూ ఉంటే, ట్యూన్ చేయాలా లేదా retire చేయాలా అని నిర్ణయించే ముందు strategy fatigue చదవండి.
తరచుగా అడిగే ప్రశ్నలు
ఒక trading algorithm ని ఎలా optimize చేయాలి?
ఒక baseline backtest తో మొదలుపెట్టండి. తర్వాత ఖర్చులు, execution, position sizing, risk నియమాలను మెరుగుపరచండి, స్పష్టమైన కారణం ఉన్న filters జోడించండి, చివరగా కొన్ని సంఖ్యా సెట్టింగ్స్ని స్థిరమైన పరిధి నుంచి విలువలు ఎంచుకుని ట్యూన్ చేయండి. ప్రతి మార్పుని పక్కన పెట్టిన డేటాపై, Live Offline టెస్టింగ్లో నిర్ధారించండి.
Algorithmic trading లో overfitting అంటే ఏమిటి?
Overfitting అంటే ఒక strategy ని గత డేటాకి ఎంత దగ్గరగా ట్యూన్ చేయడమంటే, అది నిజమైన pattern కి బదులు noise ని పట్టుకుంటుంది. కొత్త డేటాకి లేదా live trading కి కొనసాగని అద్భుతమైన backtest ఫలితాలుగా ఇది కనిపిస్తుంది.
ఏ metric కోసం optimize చేయాలి?
రిస్క్కి సర్దుబాటు చేసిన metric, ఉదాహరణకు గరిష్ట drawdown తో పోలిస్తే రాబడి (Calmar) లేదా Sharpe ratio, ఖర్చుల తర్వాత. కేవలం లాభం కోసం optimize చేస్తే అత్యంత రిస్కీ, అత్యంత overfitted వెర్షన్ ఎంపికయ్యే అవకాశం ఉంది.
నా strategy ని ఎంత తరచుగా మళ్లీ optimize చేయాలి?
నెలకోసారి రివ్యూ చేయండి, కొన్ని నెలలకోసారి కొత్త డేటాతో మళ్లీ టెస్ట్ చేయండి, సెట్టింగ్స్ని అరుదుగా మార్చండి. Lot sizes లేదా expiry రోజులు లాంటి నిర్మాణపరమైన మార్పు వచ్చినప్పుడు మాత్రమే వెంటనే మార్చండి.
Tradetron లో optimization టూల్ ఉందా?
Tradetron backtest ఫారమ్లో ఒక sweep ఉంది, ఇది మీ strategy లోని ఒక సంఖ్య యొక్క చాలా విలువలను పక్కపక్కనే టెస్ట్ చేస్తుంది, ఎంచుకున్న విలువని చూడని డేటాపై చెక్ చేయడానికి కాలంలో కొంత భాగాన్ని పక్కన పెట్టగలదు.
నా algorithm ని optimize చేయాలా లేదా మార్చేయాలా అని ఎలా తెలుస్తుంది?
ఖర్చుల తర్వాత కూడా strategy ఇంకా పాజిటివ్ edge చూపిస్తూ కొంచెం దారి తప్పితే, చిన్న, టెస్ట్ చేసిన సర్దుబాటు సహాయపడవచ్చు. అది ఆధారపడే మార్కెట్ pattern పోయి ఉంటే, ఉదాహరణకు contracts ట్రేడ్ అయ్యే విధానంలో మార్పు వల్ల, దాన్ని ట్యూన్ చేస్తూ ఉండటం కంటే మార్చేయడం సాధారణంగా మంచిది.


